
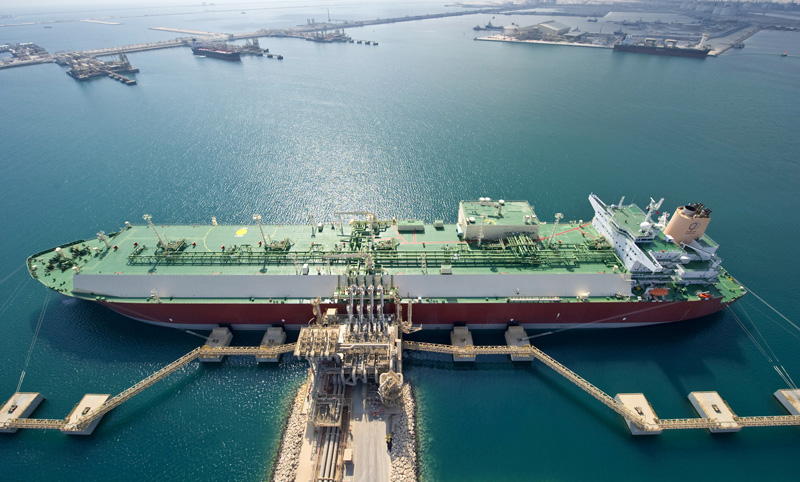
تستعد سوق الغاز المسال العالمي إلى قفزة في الإمدادات العالمية بنسبة 8 % لتصل إلى 37.2 مليون طن بنهاية شهر ديسمبر الحالي. وذلك بقيادة دولة قطر حيث من المفترض أن تعاود الصادرات القطرية لمستوياتها الطبيعية بعد انخفاض خلال الشهرين الماضيين بسبب عمليات الصيانة.
وحسب بلومبيرغ من المتوقع أن يرى السوق المزيد من الإمدادات الأمريكية بالإضافة لزيادة في إنتاج الغاز الأسترالي، وقد يتم تشغيل مشروعين جديدين لتسييل الغاز قبل نهاية العام مما يزيد من إمدادات حوض الأطلسي.
عالمياً من المتوقع أن يرتفع الطلب على الغاز الطبيعي المسال في ديسمبر مع انخفاض درجات الحرارة في نصف الكرة الشمالي. وستقود منطقة شمال آسيا، التي تتمتع بعلاوة صافي العائد على أوروبا نمو الواردات، حتى يناير. وسيتم دعم ارتفاع الشحنات التي سيتم تسليمها من خلال نمو الصادرات الأمريكية وانتعاش الإمدادات القطرية والأسترالية.
ورصدت لوسيل ضعف مستويات تخزين الغاز الطبيعي المسال العالمية لبقية فصل الشتاء بشكل متزايد بسبب ارتفاع المخزونات الأوروبية والطقس المعتدل حتى الآن، على افتراض عدم حدوث انقطاع كبير في الإمدادات. ومن المرجح أن تستمر المعنويات الهبوطية في الأسعار الفورية القياسية للغاز الطبيعي المسال في آسيا وأوروبا.
وتشير الأرقام التي حصلت عليها لوسيل لارتفاع الواردات العالمية إلى نحو 38 مليون طن في ديسمبر الحالي و37.2 مليون طن توقعات الإمدادات العالمية.
عليه يتوقع أن تصل واردات الغاز الطبيعي المسال العالمية إلى 38.0 مليون طن في ديسمبر، بزيادة قدرها 10 % عن نوفمبر و4 % عن العام السابق. ومن المتوقع أن تقود منطقة شمال آسيا هذا النمو، حيث تعمل اليابان وكوريا الجنوبية على زيادة الواردات وسط ارتفاع الطلب على التدفئة والصيانة النووية. سوف ترتفع واردات الغاز الطبيعي المسال إلى الصين بقوة لتلبية الطلب المتزايد على التدفئة. وقد يأتي الاتجاه الصعودي المحتمل للواردات الصينية من تدفقات خطوط الأنابيب القادمة من آسيا الوسطى أقل من المتوقع.
ومن المتوقع أن تستمر واردات الغاز الطبيعي المسال إلى شمال غرب أوروبا وإيطاليا في الارتفاع في ديسمبر لكنها ستقل عن مستويات 2022. ومن المتوقع أن ينتهي تخزين الغاز في محيط أوروبا - شمال غرب أوروبا وإيطاليا والنمسا - هذا الشتاء بنسبة 45 %، مدعوماً بانخفاض الطلب على الغاز عن المتوقع. وكانت المخزونات ممتلئة بنسبة 94 ٪ بحلول الأسبوع الأول من ديسمبر، وهو أعلى بكثير من متوسط 2016- 2020 وسط طقس أكثر دفئًا من المتوسط واستمرار تدمير الطلب في الصناعة.
ومن المتوقع أن يصل المعروض العالمي من الغاز الطبيعي المسال إلى 37.2 مليون طن في ديسمبر، أي أعلى بنسبة 8 ٪ عن نوفمبر، مدفوعا بعودة المصانع في قطر للعمل بعد فترة الصيانة وارتفاع الصادرات من الولايات المتحدة في ديسمبر وتعافي الركود في أستراليا الذي شهدته في نوفمبر بسبب أعمال الصيانة وانسداد الناقلات. كما يتوقع أن يرتفع المعروض في مصر مع استئناف الصادرات في نهاية نوفمبر بسبب استئناف واردات خطوط الأنابيب من إسرائيل. ومن المقرر أن يعمل مشروعان جديدان على زيادة العرض في حوض الأطلسي قبل نهاية العام، وهما مشروع (التاميرا) في المكسيك و(تانجو إف إل إن جي) في جمهورية الكونغو.
ويقدر متوسط سعر المناقصة الممنوحة للتسليم في الفترة من ديسمبر 2023 إلى يناير 2024 للأسواق الآسيوية بنحو 16.2 دولار لكل مليون وحدة حرارية بريطانية.
ووفقاً لبيانات مؤسسة رينستارد شهد مؤشر (TTF) الهولندي تقلبات طفيفة في الأسبوع بسبب تعديلات في توقعات درجات الحرارة نزولاً في منتصف الأسبوع الماضي، وعلى الرغم من المخزونات القوية وتدفقات العرض الصحية أدت في النهاية لانخفاض في الأسعار بحلول نهاية الأسبوع.
ومن المتوقع أن تكون درجات الحرارة هذا الأسبوع أدفأ من المعتاد، قبل أن تنخفض قليلاً لتحوم حول متوسطها حتى نهاية الشهر، وهو ما يتماشى إلى حد كبير مع توقعات شهر ديسمبر من الأسبوع الماضي.
واستمرت عمليات السحب من المخزونات منذ أوائل نوفمبر، على الرغم من أن المستويات لا تزال مرتفعة عند حوالي 104.52 مليار متر مكعب أو 90.9 % كاملة اعتبارًا من 9 ديسمبر.
ولا تزال إمدادات خطوط الأنابيب النرويجية تمثل مصدرًا قويًا لإمدادات الغاز القوية إلى أوروبا، واستمرت في الثبات فوق المعيار القياسي البالغ 300 مليون متر مكعب في اليوم منذ بداية نوفمبر.
يأتي ذلك في الوقت الذي توصل فيه الاتحاد الأوروبي لآلية لحظر واردات الغاز الروسي ضمن اتفاق مبدئي بشأن تنظيم الغاز لتمكين الدول من حظر شحنات الغاز الطبيعي المسال بشكل فعال دون فرض عقوبات جديدة على الطاقة.
وتتضمن اللائحة أحكاماً تسمح للدول الأعضاء باعتماد قيود على إمدادات الغاز الطبيعي، بما في ذلك الغاز الطبيعي المسال، من روسيا أو بيلاروسيا، بهدف حماية المصالح الأمنية الأساسية للدول الأعضاء أو الاتحاد الأوروبي، مع الأخذ في الاعتبار أمن الإمدادات وأهداف التنويع.
 مصرف قطر المركزي يصدر سندات حكومية بقيمة مليار ريال نيابة عن وزارة المالية
 مجلس الوزراء يوافق على مشروع قانون بإعفاء قطع الغيار الخاصة بالطائرات المدنية من الرسوم الجمركية