شهدت الأشهر الأخيرة تعديلات ملحوظة في توقعات المؤسسات المالية العالمية لأسعار الذهب، مع تزايد الضغوط الناتجة عن تشديد السياسة النقدية الأميركية وارتفاع العوائد الحقيقية للسندات.
وخفض بنك جولدمان ساكس توقعه لسعر الذهب بنهاية عام 2026 إلى 4900 دولار للأوقية مقارنة مع 5400 دولار في تقديراته السابقة، كما أجرى عدد من البنوك الاستثمارية مراجعات مماثلة بعد تغير توقعات أسعار الفائدة الأميركية واستمرار قوة الدولار.
ورغم هذه التخفيضات، ما زالت غالبية المؤسسات تتوقع بقاء الذهب عند مستويات تاريخية مرتفعة مقارنة بالمتوسطات المسجلة خلال السنوات الماضية. ويعكس ذلك استمرار وجود عوامل دعم طويلة الأجل للمعدن النفيس رغم الضغوط الحالية.
وخفض جيه بي مورجان توقعاته للذهب بصورة ملحوظة، متوقعاً وصوله إلى 4300 دولار للأوقية خلال الربع الثالث من 2026 و4500 دولار في الربع الرابع، بعدما كانت تقديراته السابقة تشير إلى إمكانية بلوغ 6 آلاف دولار بنهاية العام.
كما خفض بنك أوف أمريكا متوسط توقعاته لعام 2026 بنحو 14% إلى 4360 دولاراً للأوقية، لكنه أبقى على إمكانية عودة المعدن إلى مستوى 5 آلاف دولار في حال انتهاء دورة التشديد النقدي وعودة الفيدرالي إلى خفض الفائدة. وفي الوقت نفسه، خفض HSBC متوسط توقعاته للذهب في 2026 إلى 4560 دولاراً مقارنة مع 4864 دولاراً سابقاً، مع توقع بلوغ الأسعار 4750 دولاراً بنهاية العام الحالي و5025 دولاراً بنهاية 2027.
الفائدة الأميركية تضغط
وجاءت هذه التعديلات عقب التحول في السياسة النقدية الأميركية، بعدما رفع الاحتياطي الفيدرالي أسعار الفائدة إلى نطاق يتراوح بين 3.75% و4% مع الإشارة إلى إمكانية اتخاذ خطوات إضافية إذا استمرت الضغوط التضخمية. ويؤثر ارتفاع أسعار الفائدة عادة على الذهب من خلال زيادة جاذبية الأصول المدرة للعائد مثل السندات، ما يقلل الإقبال على المعدن الذي لا يدر عائداً مباشراً.
وبحلول أواخر سبتمبر، كان الذهب يتداول قرب مستوى 4283 دولاراً للأوقية بعد تراجعات متتالية نتيجة ارتفاع العوائد الأميركية وقوة الدولار، ومع ذلك، يرى عدد من المحللين أن تأثير السياسة النقدية قد يكون مؤقتاً إذا عادت البنوك المركزية الكبرى إلى التيسير خلال السنوات المقبلة.
مرحلة جديدة
وتدخل سوق الذهب مرحلة جديدة من إعادة تسعير التوقعات العالمية، بعدما اتسعت الفجوة بين تقديرات كبرى البنوك الاستثمارية، لتتراوح الرؤى من مستويات تقارب 4,900 دولار وصولًا إلى سيناريو متطرف يضع الذهب عند 8,000 دولار للأونصة خلال 2027.
وبحسب تقرير نشرته Investing.com، تتوزع تقديرات المؤسسات الكبرى بين جولدمان ساكس، جي بي مورجان، بنك أوف أمريكا، يو بي إس، كوميرزبانك وويلز فارجو، وسط استمرار مشتريات البنوك المركزية واتجاه دول عديدة إلى تنويع احتياطياتها بعيدًا عن الدولار.
إعادة تقييم حقيقية
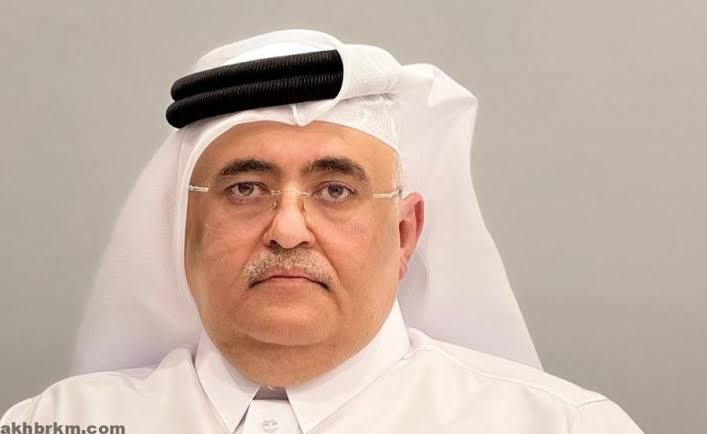
ويرى هاني حمد أن اللافت في هذه التوقعات ليس فقط الأرقام القياسية المطروحة، وإنما التحول الواضح في نظرة المؤسسات العالمية إلى الذهب باعتباره مكوّنًا استراتيجيًا في الاحتياطيات والتحوط المالي، وليس مجرد أداة مضاربة قصيرة الأجل.
وأضاف حمد: عندما تبدأ المؤسسات الكبرى في الحديث عن 5,000 و6,000 وحتى 8,000 دولار، فنحن أمام إعادة تقييم حقيقية لدور الذهب في النظام المالي العالمي. لكن الطريق لن يكون مستقيمًا؛ الحصان الأصفر سيصعد بخط منكسر، تتخلله موجات تصحيح وجني أرباح قبل استكمال المسار.
وأوضح أن مستقبل الذهب خلال المرحلة المقبلة سيظل مرتبطًا بأربعة ملفات رئيسية: سياسة الفيدرالي الأمريكي وأسعار الفائدة، حركة الدولار وعوائد السندات، مشتريات البنوك المركزية، والتوترات الاقتصادية والجيوسياسية العالمية.
وأكد هاني حمد أن سيناريو 8,000 دولار يبقى من السيناريوهات المتطرفة وليس السعر الأساسي المتوقع للسوق، إلا أن مجرد ظهوره ضمن تقديرات مؤسسات مالية كبرى يعكس مدى التغير الذي طرأ على النظرة طويلة الأجل للمعدن الأصفر.
واختتم د هاني مؤكدا بان الذهب لم يقل كلمته الأخيرة بعد مشيرا الي ان ما نشهده اليوم قد يكون بداية مرحلة تاريخية جديدة للحصان الأصفر، لكن المستثمر الذكي يفرّق دائمًا بين الاتجاه الاستراتيجي وبين التقلبات اليومية
بيرنشتاين وUBS يتمسكان بالنظرة الإيجابية
وعلى الرغم من الضغوط الحالية، لا تزال بعض المؤسسات تحتفظ بتوقعات متفائلة للذهب على المدى المتوسط والطويل.، ويتوقع UBS وصول الذهب إلى مستوى 5 آلاف دولار خلال النصف الأول من 2027، مدعوماً بتراجع محتمل في أسعار الفائدة واستمرار الطلب الاستثماري والرسمي على المعدن النفيس.
كما أكد بنك بيرنشتاين أن الذهب لا يزال يتمتع بدعم هيكلي قوي من مشتريات البنوك المركزية العالمية الساعية لتنويع احتياطاتها بعيداً عن الدولار، مشيراً إلى أن هذا العامل يمثل الركيزة الأساسية للنظرة الإيجابية طويلة الأجل. ورغم أن بيرنشتاين خفض توقعاته طويلة المدى للذهب إلى 5600 دولار للأوقية بحلول 2030، فإنه لا يزال يرى أن المعدن قادر على تحقيق مكاسب إضافية حتى في بيئة أسعار الفائدة المرتفعة نسبياً.
 مجلس الوزراء يوافق على مشروع قانون بإصدار النظام الموحد للنقل البري الدولي بين دول مجلس التعاون